기업 회계에서 혼동하기 쉬운 두 유동부채 계정의 결정적 차이를 간결하게 짚어봅니다.
거래 완료 여부와 청구서 존재 여부에 따라 장부 기장 방식이 완전히 달라집니다.
💡 미지급금과 미지급비용 핵심 요약
- 미지급금: 거래가 이미 끝나고 세금계산서까지 발급되었으나 대금만 아직 안 준 상태입니다. (예: 비품 구입, 차량 매입 잔금)
- 미지급비용: 기간은 지나갔지만 지급일이 안 되어 결산 시점에 임시로 잡아두는 비용입니다. (예: 당월 근무한 직원 급여, 대출 이자)
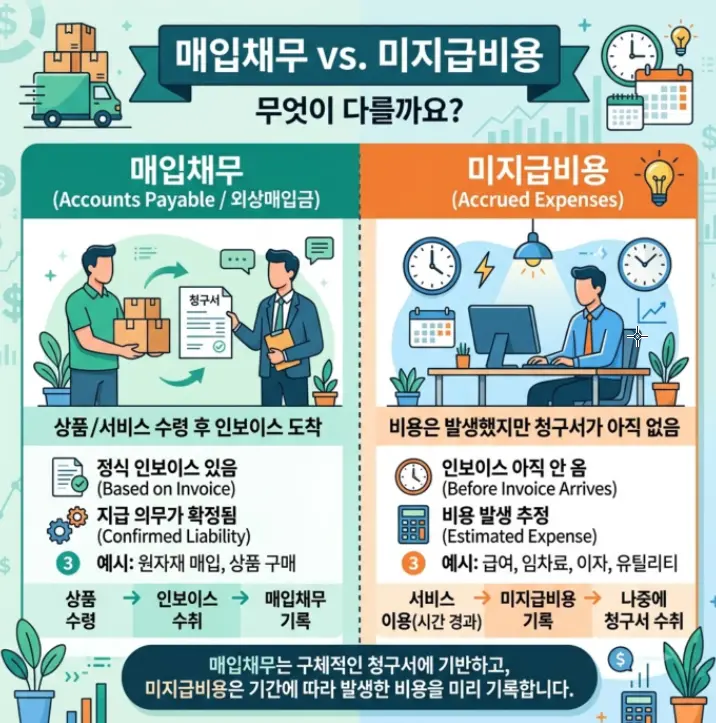
미지급금 vs 미지급비용 비교
| 구분 | 미지급금 | 미지급비용 |
| 개념 | 거래 완료 후 대금 지급만 남은 채무 | 기간은 경과했으나 지급일이 안 된 비용 |
| 확정성 | 금액과 대상이 법적으로 완전히 확정됨 | 결산 시점에 추정 및 계산하여 계상함 |
| 발생 원인 | 비품, 차량 등 일회성 자산 구입 | 급여, 이자, 임차료 등 계속적 용역 |
| 증빙 여부 | 세금계산서 및 청구서 존재함 | 결산 시점에는 청구서가 아직 없음 |
실무 예시
- 미지급금 예시: 8월 20일에 업무용 컴퓨터를 사고 대금은 9월 10일에 주기로 한 경우 (거래와 금액 확정)
- 미지급비용 예시: 8월 한 달 동안 직원이 일했으나 회사의 급여일이 다음 달 5일이라 8말 결산 시점에 잡는 경우
💡 미지급금은 세금계산서가 나온 확정 채무이며, 미지급비용은 기간 경과에 따라 결산 때 계산해 넣는 미결제 비용입니다.