기업이 다른 기업을 자회사로 거느리고 있을 때 작성하는 연결재무제표에서는 지분율에 따라 자회사의 실적을 나누어 기록하게 됩니다.
💡 지배주주순이익과 비지배주주순이익 요약
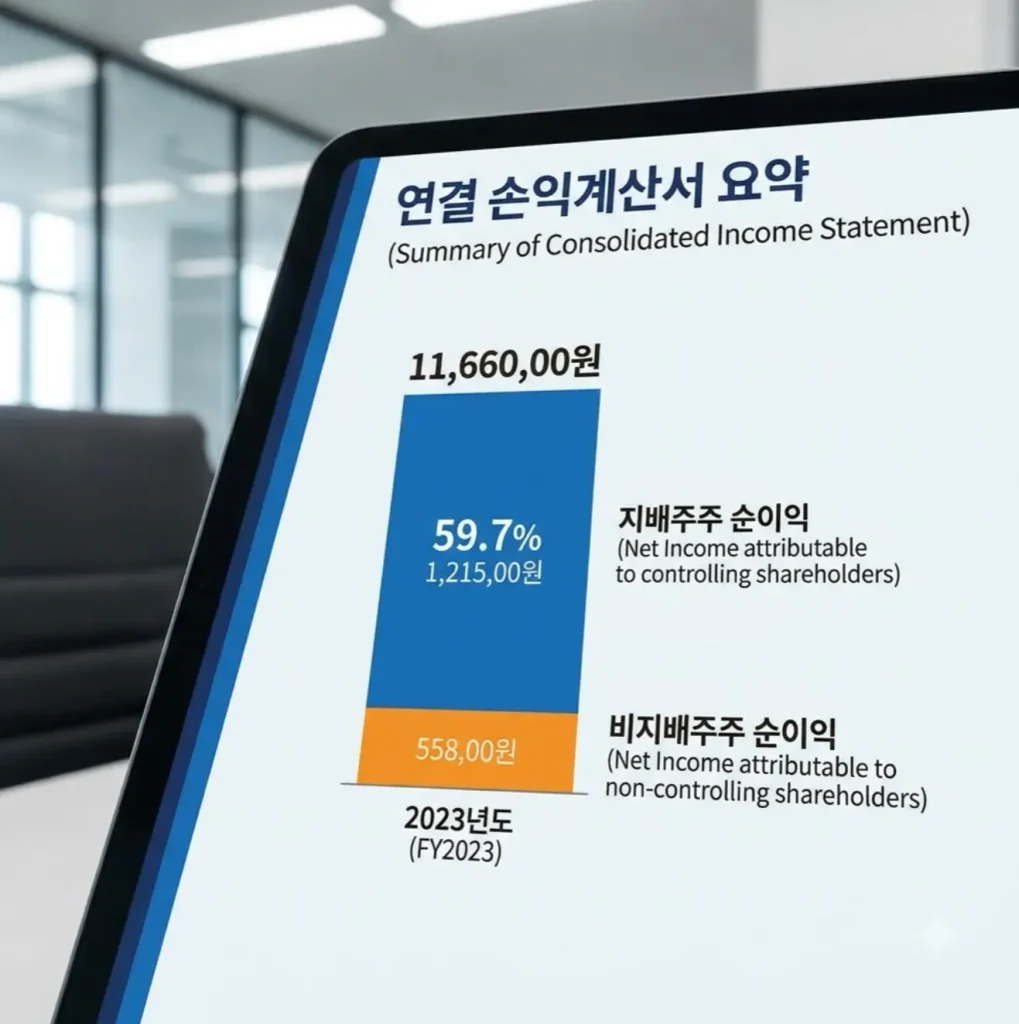
- 핵심 내용: 지배주주순이익은 모회사 주주들에게 실질적으로 귀속되는 이익을 뜻하며, 비지배주주순이익은 자회사의 외부 소액주주 몫을 의미합니다.
- 구분 기준: 모회사가 보유한 자회사 지분율에 따라 연결당기순이익이 각각 나누어져 재무제표에 반영됩니다.
두 개념의 정의와 핵심적인 차이는 무엇인가?
- 지배주주순이익의 의미: 자회사의 당기순이익 중 모회사의 지분만큼 가져온 몫과 모회사 자체의 순이익을 합산한 금액입니다. 실제 주식 시장에서 모회사 주주들이 누리는 실질적인 이익이며, 주가수익비율 산정의 기준이 됩니다.
- 비지배주주순이익의 의미: 자회사의 전체 순이익 중 모회사가 소유하지 않은 외부 소액주주들의 몫을 나타냅니다. 연결재무제표 특성상 자회사 실적을 전부 합산한 뒤 모회사 몫이 아닌 부분을 따로 분리하여 표시합니다.
- 이익의 귀속 주체 차이: 지배주주순이익은 모회사 투자자에게 귀속되고, 비지배주주순이익은 연결 대상 종속회사의 소액주주에게 귀속되어 회계상 성격이 명확히 구분됩니다.
예시를 통해 살펴보는 이익 분할 구조는 어떻게 되는가?
모회사 A사가 자회사 B사의 지분을 80퍼센트 보유하고 나머지 20퍼센트를 일반 소액주주가 소유한 상황을 가정합니다. A사의 자체 순이익이 1,000억 원이고 B사의 전체 순이익이 500억 원일 때, 전체 연결당기순이익 1,500억 원은 다음과 같이 나누어집니다.
| 구분 | 계산 방식 | 금액 | 설명 |
| 지배주주순이익 | A사 이익(1,000억) + B사 이익의 80%(400억) | 1,400억 원 | 모회사 주주들의 실질적인 몫 |
| 비지배주주순이익 | B사 이익의 20%(100억) | 100억 원 | 외부 소액주주들에게 돌아가는 몫 |
| 연결당기순이익 | 지배주주순이익 + 비지배주주순이익 | 1,500억 원 | 연결 실체 전체가 벌어들인 총량 |
주식 투자 분석 시 반드시 유의해야 할 사항은 무엇인가?
- 연결재무제표상의 단순 당기순이익 총액이 크게 증가했다는 기사나 수치만 보고 섣부르게 투자 결정을 내리면 실제 모회사 주주에게 돌아오는 실속을 놓칠 수 있습니다.
- 모회사의 지분율이 낮은 자회사가 대규모 이익을 내더라도 그 이익의 상당 부분이 비지배주주순이익으로 빠져나가면 모회사 주주가 체감하는 실적 개선은 미미할 수 있습니다.
- 따라서 기업의 진짜 수익 창출 능력과 주주환원 여력을 객관적으로 평가하려면 전체 순이익이 아닌 지배주주순이익의 증감 여부를 중심 지표로 삼아야 합니다.
💡 지배주주순이익과 비지배주주순이익의 개념을 정확하게 구분하면 연결재무제표의 착시를 방지하고 모회사의 실질적인 투자 가치를 올바르게 평가할 수 있습니다.