금리가 오르면 기존에 발행된 채권의 가격이 떨어지는 이유는 채권에 찍힌 이자율이 고정되어 있기 때문입니다. 시중 금리가 올라가면 새로 나오는 채권의 이자가 더 높아지다 보니, 예전에 나온 낮은 이자의 채권을 살 이유가 줄어들어 가격을 낮춰서 팔아야 합니다. 이 글에서는 금리 변동이 채권 가격에 작용하는 구조와 장기채, 단기채별 차이, 투자 시 꼭 살펴봐야 할 기준을 살펴봅니다.
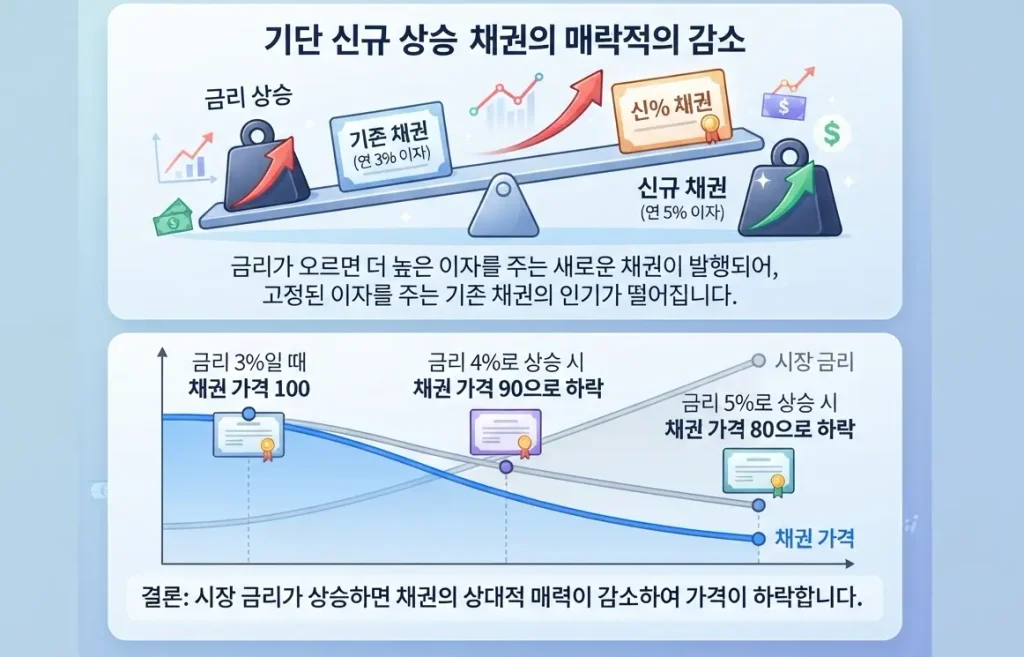
금리가 오를 때 기존 채권 가치는 왜 낮아질까요?
채권은 처음 발행될 때 지급하는 이자가 고정됩니다. 예를 들어 연 3% 이자를 주는 100만 원짜리 채권이 있다고 생각하면 이해하기 쉽습니다.
- 시중 금리가 3%일 때: 은행 예금이나 새로 나온 채권이나 이자가 비슷하므로, 100만 원짜리 채권은 그대로 100만 원 부근에서 거래됩니다.
- 시중 금리가 5%로 오를 때: 시장에 5%짜리 새로운 상품이 넘쳐나는데 굳이 3%짜리 옛날 채권을 100만 원 다 주고 살 사람은 없습니다.
- 가격이 떨어지는 과정: 결국 3%짜리 채권을 팔려면 5% 상품을 사는 것과 비슷한 수익이 나도록 가격을 할인해 줘야 합니다. 그래서 거래 가격이 90만 원대처럼 원금보다 낮은 수준으로 떨어지게 됩니다.
반대로 시중 금리가 내려가면 고정 이자를 높게 주던 옛날 채권의 인기가 올라가면서 가격이 상승하게 됩니다.
남은 만기에 따라 가격이 변하는 폭이 다를까요?
금리가 움직일 때 모든 채권이 똑같이 흔들리지는 않으며, 원금을 돌려받기까지 남은 기간에 따라 변동 폭이 달라집니다.
- 장기 채권: 만기가 10년, 30년처럼 길게 남은 채권은 낮은 이자를 받아야 하는 기간이 까마득히 길기 때문에 금리가 조금만 올라쳐도 가격 하락 폭이 큽니다.
- 단기 채권: 만기가 1~2년 정도로 얼마 남지 않은 채권은 조만간 원금을 돌려받을 수 있어서 금리가 올라가더라도 가격이 크게 떨어지지 않습니다.
상황별로 손실을 피하려면 무엇을 체크해야 할까요?
- 만기까지 갖고 있을 때: 채권 가격이 떨어졌어도 만기까지 계속 갖고 있으면 처음에 약속했던 원금과 이자를 모두 돌려받습니다. 도중에 팔지 않는다면 평가 금액이 줄어든 건 장부상 숫자일 뿐 실제 손실로 이어지지 않습니다.
- 펀드나 ETF로 투자할 때: 개인으로 채권을 직접 사서 들고 있는 게 아니라 채권형 펀드나 ETF에 넣었다면 이야기가 다릅니다. 매일의 시세가 그대로 반영되기 때문에 금리 상승기에는 계좌 수익률이 낮아질 수밖에 없습니다.
시중 금리가 상승할 때 고정 이율을 가진 채권의 가격이 하락하는 것은 시장 수익률을 맞추기 위한 자연스러운 거래 결과입니다. 도중에 매도해 차익을 남기려는 투자자라면 만기가 짧은 채권을 선택하거나 금리 하향세를 기다리는 것이 유리하며, 만기 상환을 통한 안정적인 이자 수취가 목적이라면 중도 시세 변동에 흔들리지 않고 당초 이율과 상환 여건에 집중하는 것이 바람직한 대응책이 됩니다.