현재 코스피 시장에서 삼성전자와 SK하이닉스의 합산 시가총액 비중은 약 50%에서 55% 안팎에 달하여 절대적인 수준을 기록하고 있습니다. 국내 증시 전체 시총의 절반 이상을 두 공룡 반도체 기업이 담당하고 있어, 두 종목의 주가 움직임이 사실상 코스피 지수 전체의 방향성을 좌우하는 구조입니다.
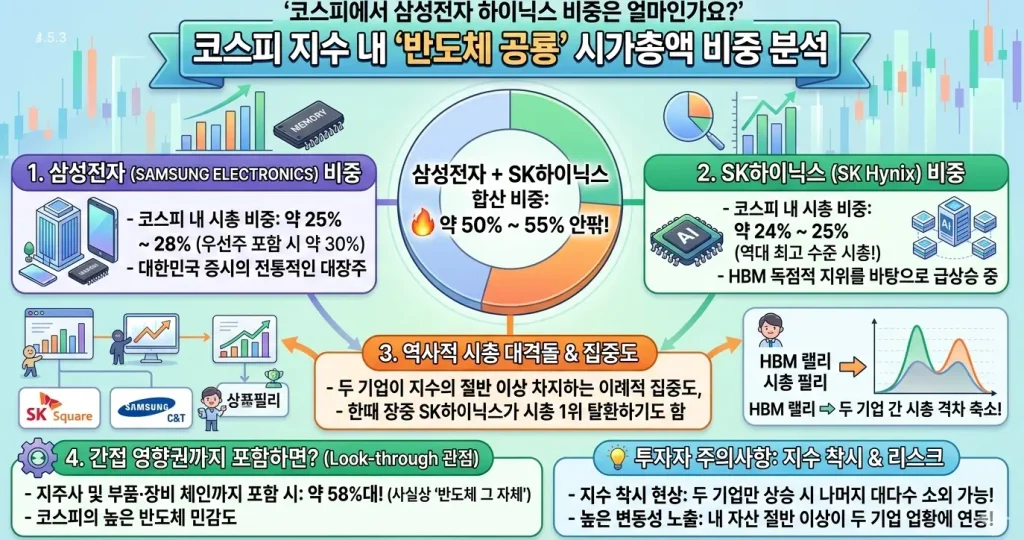
삼성전자 및 SK하이닉스 코스피 시가총액 비중 현황
인공지능(AI) 반도체 및 고대역폭메모리(HBM) 랠리가 거듭되면서 증시 내 자금 쏠림 현상은 역대 최고치 수준을 보이고 있습니다. 두 기업의 구체적인 시가총액 비중 분포는 다음과 같습니다.
| 종목명 | 코스피 내 시가총액 비중 | 주요 특징 |
| 삼성전자 | 약 25% ~ 28% (우선주 포함 시 약 30%) | 대한민국 증시의 전통적인 대장주 |
| SK하이닉스 | 약 24% ~ 25% | HBM 독점적 지위를 바탕으로 시총이 급상승하여 삼성전자를 바짝 추격 |
| 두 종목 합산 | 약 50% ~ 55% 선 | 지수의 절반 이상을 두 반도체 기업이 차지하는 이례적인 집중도 |
과거와 달리 AI 반도체 호황에 힘입어 SK하이닉스의 시가총액이 급격히 불어나면서 장중 한때 삼성을 제치고 코스피 시총 1위에 등극하는 역사적인 순위 역전이 발생하기도 했습니다. 현재도 두 기업은 1, 2위 자리를 두고 치열하게 경쟁하고 있습니다.
지수 집중도에 따른 특징과 투자자 주의사항
국내 증시의 높은 반도체 집중도는 투자 시 각별한 주의가 필요한 구조적 특징을 낳고 있습니다.
- 지수 착시 현상: 코스피 지수가 상승세를 보이더라도 실제로는 삼성전자와 SK하이닉스만 오르고 나머지 대다수 종목은 하락하는 ‘소외 장세’가 빈번하게 나타납니다.
- 높은 변동성 노출: 코스피 200 지수나 국내 대형주 상장지수펀드(ETF)에 투자할 경우, 투자 자산의 절반 이상이 두 반도체 기업의 업황, 글로벌 테크 주가, 외국인 수급 변동에 유기적으로 동기화되는 리스크를 안게 됩니다.
반도체 밸류체인 간접 영향권 분석
단순히 두 종목의 직접 시총뿐만 아니라 이들의 지분을 대량 보유한 지주사(삼성물산, SK스퀘어 등)와 국내 반도체 부품·장비 협력사 생태계까지 모두 포함하는 ‘Look-through(투시)’ 관점으로 접근하면, 코스피의 반도체 사이클 민감도는 약 58%대까지 치솟게 됩니다. 사실상 한국 증시는 반도체 산업의 흐름과 직결되어 있다고 해석할 수 있습니다.
코스피 시장에서 삼성전자와 SK하이닉스의 합산 비중은 50%를 상회하므로 지수 연동형 상품 투자 시 반도체 업황 리스크를 반드시 고려해야 합니다. 현재 코스피 지수 연동형 상품 투자를 고민 중이신가요, 아니면 개별 종목 매수를 염두에 두고 계신가요? 현재 구상 중인 투자 목적을 말씀해 주시면 이 같은 반도체 쏠림 시장에서 리스크를 분산할 수 있는 자산 배분 전략을 제안해 드리겠습니다.